

امور مالیاتی یکی از بنیادی ترین بخش های مدیریت هر شرکت در ایران است؛ بخشی که مستقیماً بر سود خالص، تصمیم های مدیریتی، جریان نقدی و حتی بقای کسب وکار اثر می گذارد. برخلاف تصور بسیاری از مدیران، مالیات فقط یک عدد در پایان سال نیست، بلکه یک سیستم پیوسته از ثبت، گزارش دهی، تحلیل و انطباق با قوانین مالیاتی است که از اولین روز فعالیت شرکت آغاز می شود.
در فضای اقتصادی امروز، شرکت هایی موفق تر هستند که نگاه آن ها به مالیات، صرفاً یک «هزینه اجباری» نباشد، بلکه آن را به عنوان یک فرآیند مدیریتی ببینند. در همین نقطه است که مفاهیمی مانند تنظیم اظهارنامه مالیاتی، کنترل اسناد مالی، مدیریت ریسک های مالیاتی و استفاده از مشاوره مالیاتی اهمیت پیدا می کند.
درک درست از امور مالیاتی شرکت ها باعث می شود مدیران بتوانند هم از جرائم مالیاتی جلوگیری کنند و هم از ظرفیت های قانونی برای کاهش هزینه های مالیاتی استفاده کنند. این راهنما دقیقاً با همین هدف نوشته شده است: از پایه ترین مفاهیم تا پیچیده ترین موضوعات مانند دفاع مالیاتی و رسیدگی های سازمان امور مالیاتی.
امور مالیاتی شرکت ها چیست و چرا اهمیت دارد؟
امور مالیاتی مجموعه ای از تکالیف قانونی، محاسبات مالی و گزارش های رسمی است که شرکت ها موظف اند بر اساس قوانین «مالیات و امور مالیاتی» انجام دهند. این فرآیند شامل ثبت درآمدها، ثبت هزینه ها، نگهداری اسناد، ارائه گزارش های دوره ای و در نهایت ارائه اظهارنامه مالیاتی اشخاص حقوقی است.
اهمیت این موضوع در این است که هر خطا یا تأخیر در این چرخه می تواند منجر به جرائم مالیاتی، افزایش بدهی مالیاتی یا حتی رد دفاتر قانونی شود.
امور مالیاتی به زبان ساده برای مدیران
اگر بخواهیم ساده توضیح دهیم، امور مالیاتی یعنی:
تمام فعالیت های مالی شرکت باید قابل ردیابی، مستند و قابل گزارش به سازمان امور مالیاتی باشد.
سه ستون اصلی این سیستم عبارت اند از:
- ثبت دقیق درآمدها
- ثبت دقیق هزینه ها
- گزارش دهی رسمی در قالب اظهارنامه و گزارش های فصلی
در واقع اگر یک شرکت نتواند این سه مورد را درست انجام دهد، حتی اگر سود واقعی کمی داشته باشد، ممکن است مالیات بالایی پرداخت کند.
چه شرکت هایی مشمول مالیات هستند؟
در نظام مالیاتی ایران، تقریباً هیچ شرکت ثبت شده ای خارج از شمول مالیات نیست.
تمام شرکت ها شامل:
- شرکت های فعال
- شرکت های غیرفعال
- شرکت های زیان ده
موظف به ارائه اظهارنامه مالیاتی هستند.
نکته مهم این است که «عدم فعالیت» به معنای «عدم تکلیف مالیاتی» نیست. شرکت حتی در صورت نداشتن درآمد نیز باید اظهارنامه صفر یا عدم فعالیت ارائه دهد.
تفاوت مالیات اشخاص حقیقی و حقوقی
تفاوت اصلی در ساختار محاسبه مالیات است:
در اشخاص حقیقی:
- مالیات بر اساس درآمد شغلی فرد محاسبه می شود
- ساختار ساده تر است
- وابستگی بیشتری به تراکنش های شخصی دارد
در اشخاص حقوقی:
- مالیات بر اساس سود و زیان شرکت محاسبه می شود
- نیاز به صورت های مالی استاندارد دارد
- فرآیند پیچیده تر و رسمی تر است
به همین دلیل تنظیم اظهارنامه مالیاتی اشخاص حقوقی اهمیت و حساسیت بسیار بیشتری دارد.
پیامدهای بی توجهی به امور مالیاتی برای شرکت ها
بی توجهی به امور مالیاتی معمولاً در ابتدا کوچک به نظر می رسد، اما در ادامه می تواند به مشکلات جدی تبدیل شود.
مهم ترین پیامدها:
- جرائم سنگین مالیاتی
- رد دفاتر قانونی
- افزایش مالیات تشخیصی
- رسیدگی های طولانی مدت
- ایجاد ریسک حقوقی برای مدیران
در بسیاری از پرونده ها، مشکل اصلی نه فرار مالیاتی، بلکه ضعف در مدیریت و مستندسازی بوده است.
امور مالیاتی شرکت ها یک سیستم زنده و مداوم است، نه یک کار پایان سال. هر تصمیم مالی در شرکت، اثر مستقیم بر وضعیت مالیاتی دارد. به همین دلیل استفاده از مشاوره مالیاتی و ایجاد ساختار حسابداری دقیق، برای هر کسب وکار یک ضرورت است، نه انتخاب.
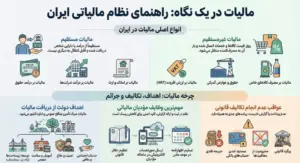
انواع مالیات های مرتبط با شرکت ها در ایران
سیستم مالیاتی شرکت ها در ایران فقط به یک نوع مالیات محدود نمی شود. در واقع هر شرکت بسته به نوع فعالیت، حجم عملیات، ساختار درآمدی و حتی نوع قراردادهای خود، با چند نوع مالیات متفاوت درگیر است. شناخت این انواع مالیات برای مدیران حیاتی است، چون هر کدام از آن ها قواعد، مهلت ها و ریسک های خاص خود را دارند و بی توجهی به هر بخش می تواند کل ساختار مالی شرکت را تحت تأثیر قرار دهد.
در بسیاری از شرکت ها، مشکل اصلی نه میزان مالیات، بلکه عدم شناخت درست از «تکالیف مالیاتی» است؛ یعنی شرکت نمی داند دقیقاً چه مالیاتی را، چه زمانی و با چه مستنداتی باید پرداخت کند. اینجاست که نقش سیستم مالی منظم و استفاده از مشاوره مالیاتی پررنگ می شود.
مالیات بر عملکرد شرکت ها چیست؟
مالیات بر عملکرد مهم ترین نوع مالیات برای شرکت هاست و بر اساس سود خالص سالانه محاسبه می شود. به زبان ساده، سازمان امور مالیاتی بررسی می کند که شرکت در پایان سال چقدر درآمد داشته و چه میزان هزینه قابل قبول داشته است؛ سپس بر اساس تفاوت این دو، مالیات تعیین می شود.
این نوع مالیات کاملاً وابسته به کیفیت ثبت اسناد مالی و دقت در تنظیم اظهارنامه مالیاتی اشخاص حقوقی است. اگر هزینه ها به درستی ثبت نشوند یا درآمدها شفاف نباشند، مالیات نهایی می تواند بیشتر از واقعیت محاسبه شود.
در واقع مالیات بر عملکرد، آینه واقعی عملکرد مالی شرکت است.
مالیات بر ارزش افزوده (VAT) و کاربرد آن برای شرکت ها
مالیات بر ارزش افزوده یکی از مهم ترین و در عین حال حساس ترین مالیات ها در نظام مالیاتی ایران است. این مالیات به صورت غیرمستقیم از مصرف کننده نهایی دریافت می شود، اما مسئولیت جمع آوری و پرداخت آن بر عهده شرکت هاست.
شرکت ها در زمان فروش کالا یا خدمات، مبلغی را به عنوان مالیات بر ارزش افزوده از مشتری دریافت می کنند و در دوره های مشخص باید آن را به سازمان امور مالیاتی پرداخت کنند.
نکته مهم این است که VAT فقط یک مالیات ساده نیست، بلکه یک سیستم گزارش دهی دقیق است که نیازمند ثبت منظم فاکتورها، تطبیق خرید و فروش و ارائه گزارش های دوره ای است. کوچک ترین مغایرت در این بخش می تواند منجر به جرائم مالیاتی شود.
مالیات تکلیفی و موارد مشمول
مالیات تکلیفی نوعی مالیات است که شرکت ها موظف اند به نمایندگی از دیگران آن را کسر و به سازمان امور مالیاتی پرداخت کنند.
برای مثال:
- پرداخت حقوق کارکنان
- پرداخت اجاره به اشخاص حقیقی
- برخی پرداخت های پیمانکاری
در این موارد شرکت نقش واسطه را دارد و باید مالیات را قبل از پرداخت نهایی کسر کند.
اگر این وظیفه به درستی انجام نشود، مسئولیت مستقیم آن بر عهده شرکت خواهد بود و جرائم مالیاتی به دنبال دارد.
مالیات حقوق و دستمزد کارکنان
هر شرکتی که نیروی انسانی دارد، با مالیات حقوق درگیر است. این مالیات از حقوق کارکنان محاسبه و توسط کارفرما کسر و به سازمان امور مالیاتی پرداخت می شود.
این فرآیند شامل:
- محاسبه حقوق ناخالص
- کسر بیمه
- محاسبه مالیات بر درآمد حقوق
- ارسال لیست مالیات حقوق
است.
نکته مهم این است که مالیات حقوق ارتباط مستقیم با سیستم بیمه و حسابداری شرکت دارد و عدم هماهنگی در این بخش می تواند باعث مغایرت های جدی شود.
سایر مالیات های مرتبط با فعالیت شرکت ها
علاوه بر مالیات های اصلی، برخی مالیات های دیگر نیز بسته به نوع فعالیت شرکت وجود دارد، از جمله:
- مالیات نقل و انتقال دارایی ها
- مالیات قراردادهای پیمانکاری
- مالیات واردات و صادرات
- مالیات بر دارایی های خاص در برخی صنایع
این نوع مالیات ها معمولاً در همه شرکت ها وجود ندارند، اما در شرکت های بزرگ یا فعال در حوزه های خاص بسیار مهم هستند.
شناخت انواع مالیات برای هر شرکت یک ضرورت مدیریتی است، نه صرفاً یک موضوع حسابداری. هر نوع مالیات قواعد، گزارش ها و ریسک های خاص خود را دارد و عدم آگاهی از آن ها می تواند منجر به هزینه های غیرضروری شود.
در عمل، شرکت هایی موفق تر هستند که به جای واکنشی عمل کردن، یک سیستم مالیاتی پیشگیرانه دارند و با کمک مشاوره مالیاتی، قبل از ایجاد مشکل، آن را مدیریت می کنند.
انواع مالیات های مرتبط با شرکت ها در ایران
درک انواع مالیات برای شرکت ها فقط یک دانش حسابداری نیست، بلکه بخشی از مدیریت استراتژیک کسب وکار محسوب می شود. بسیاری از مشکلات مالیاتی شرکت ها از جایی شروع می شود که مدیران تصور می کنند فقط «یک نوع مالیات اصلی» وجود دارد، در حالی که در واقع مجموعه ای از مالیات ها با ماهیت های متفاوت بر فعالیت شرکت ها اثر می گذارند.
این مالیات ها نه تنها بر سود نهایی شرکت تأثیر می گذارند، بلکه در نحوه قیمت گذاری، قراردادها، جریان نقدی و حتی مدل همکاری با مشتریان نیز نقش مستقیم دارند. به همین دلیل آشنایی عمیق با ساختار مالیات و امور مالیاتی برای هر مدیر ضروری است.
مالیات بر عملکرد شرکت ها چیست؟
مالیات بر عملکرد، اصلی ترین و مهم ترین مالیات شرکت ها در ایران است و مستقیماً به سود واقعی کسب وکار مربوط می شود. در این نوع مالیات، سازمان امور مالیاتی در پایان سال مالی بررسی می کند که شرکت چه میزان درآمد داشته و چه مقدار هزینه های قابل قبول ثبت کرده است؛ سپس تفاوت این دو عدد، مبنای محاسبه مالیات قرار می گیرد.
اما نکته مهم اینجاست که این مالیات فقط یک محاسبه ساده ریاضی نیست. کیفیت ثبت هزینه ها، دقت در مستندسازی، نحوه تنظیم اظهارنامه مالیاتی اشخاص حقوقی و حتی ساختار حسابداری شرکت، همگی در عدد نهایی تأثیر مستقیم دارند.
برای مثال، دو شرکت با درآمد یکسان ممکن است مالیات کاملاً متفاوتی پرداخت کنند، فقط به این دلیل که یکی هزینه های خود را به درستی مستند کرده و دیگری نه.
به همین دلیل است که در عمل، مالیات بر عملکرد بیشتر از آنکه یک عدد مالی باشد، نتیجه مستقیم کیفیت مدیریت مالی شرکت است.
مالیات بر ارزش افزوده (VAT) و کاربرد آن برای شرکت ها
مالیات بر ارزش افزوده یکی از پیچیده ترین اما در عین حال ساختاریافته ترین مالیات ها در سیستم مالیاتی ایران است. برخلاف مالیات بر عملکرد که در پایان سال محاسبه می شود، VAT یک فرآیند جاری و دوره ای است.
در این سیستم، شرکت ها هنگام فروش کالا یا خدمات، مبلغی را به عنوان مالیات از مشتری دریافت می کنند و در زمان خرید نیز مالیات پرداخت می کنند. در پایان دوره، تفاوت این دو عدد محاسبه شده و به سازمان امور مالیاتی پرداخت می شود.
نکته مهم این است که VAT فقط یک مالیات نیست، بلکه یک سیستم کنترل جریان اقتصادی است. کوچک ترین خطا در ثبت فاکتورها، عدم تطابق خرید و فروش، یا ثبت اشتباه اطلاعات در سامانه مودیان می تواند منجر به اختلاف های جدی و جرائم مالیاتی شود.
در بسیاری از پرونده های مالیاتی، مشکلات VAT به دلیل ضعف در سیستم حسابداری و نبود فرآیند دقیق ثبت روزانه معاملات ایجاد می شود، نه تخلف عمدی.
مالیات تکلیفی و موارد مشمول
مالیات تکلیفی یکی از بخش هایی است که معمولاً کمتر مورد توجه مدیران قرار می گیرد، اما از نظر سازمان امور مالیاتی اهمیت بسیار بالایی دارد. در این نوع مالیات، شرکت ها نقش واسطه دارند و موظف اند مالیات مربوط به برخی پرداخت ها را قبل از پرداخت نهایی کسر و به دولت منتقل کنند.
این پرداخت ها می تواند شامل حقوق کارکنان، اجاره املاک، برخی خدمات پیمانکاری و سایر پرداخت های مشخص قانونی باشد.
اگر شرکت این مالیات را به درستی کسر یا پرداخت نکند، حتی اگر طرف مقابل مسئول اصلی مالیات باشد، مسئولیت قانونی آن متوجه شرکت خواهد بود. این موضوع یکی از رایج ترین دلایل ایجاد جرائم مالیاتی ناخواسته در شرکت هاست.
مالیات حقوق و دستمزد کارکنان
هر شرکتی که نیروی انسانی دارد، به صورت مستقیم با مالیات حقوق درگیر است. این مالیات بخشی از درآمد کارکنان است که طبق قوانین، باید توسط کارفرما محاسبه، کسر و به سازمان امور مالیاتی پرداخت شود.
اما در عمل، این فرآیند فقط یک محاسبه ساده نیست. هماهنگی میان سیستم حقوق و دستمزد، بیمه تأمین اجتماعی، لیست های مالیاتی و ثبت های حسابداری، یک چرخه کاملاً یکپارچه ایجاد می کند.
هرگونه اختلاف در این سیستم می تواند منجر به مغایرت در رسیدگی های مالیاتی شود. برای مثال اگر حقوق در حسابداری ثبت شود اما در لیست مالیات حقوق به درستی گزارش نشود، این عدم هماهنگی در بررسی های سازمان امور مالیاتی به سرعت شناسایی خواهد شد.
سایر مالیات های مرتبط با فعالیت شرکت ها
علاوه بر مالیات های اصلی، برخی مالیات های دیگر نیز بسته به نوع فعالیت شرکت وجود دارند که در بسیاری از مواقع نادیده گرفته می شوند اما در زمان رسیدگی مالیاتی اهمیت زیادی پیدا می کنند.
این مالیات ها می توانند شامل نقل و انتقال دارایی ها، مالیات قراردادهای خاص، مالیات واردات و صادرات و برخی مالیات های صنعتی باشند.
نکته مهم این است که این مالیات ها معمولاً در همه شرکت ها وجود ندارند، اما زمانی که فعال شوند، تأثیر قابل توجهی بر ساختار مالی شرکت خواهند داشت. به همین دلیل شناخت آن ها برای برنامه ریزی مالیاتی ضروری است.
سیستم مالیاتی شرکت ها یک ساختار چندلایه و به هم پیوسته است. هر نوع مالیات، بخشی از تصویر کلی عملکرد مالی شرکت را تشکیل می دهد و بی توجهی به هر کدام می تواند کل سیستم را دچار اختلال کند.
شرکت هایی که نگاه سطحی به مالیات دارند معمولاً در زمان رسیدگی با هزینه های پیش بینی نشده مواجه می شوند، در حالی که شرکت های حرفه ای با استفاده از مشاوره مالیاتی و طراحی ساختار مالی دقیق، مالیات را به یک ابزار مدیریتی تبدیل می کنند، نه یک تهدید.
مراحل قانونی انجام امور مالیاتی شرکت ها (قدم به قدم)
فرآیند امور مالیاتی شرکت ها در ایران یک مسیر کاملاً مرحله ای و به هم پیوسته است که از لحظه ثبت شرکت آغاز می شود و تا پایان هر سال مالی و حتی پس از آن (در زمان رسیدگی های مالیاتی) ادامه دارد. بسیاری از مشکلات شرکت ها در حوزه مالیات و امور مالیاتی به این دلیل ایجاد می شود که این مسیر را یک «کار مقطعی» می بینند، در حالی که در واقع یک چرخه دائمی مدیریتی است.
هر مرحله از این چرخه اگر به درستی انجام نشود، می تواند در مراحل بعدی باعث مغایرت، جریمه یا حتی رد اسناد مالی شود. به همین دلیل شناخت این مراحل برای مدیران، حسابداران و حتی تصمیم گیران شرکت ضروری است.
در ادامه، مسیر قانونی امور مالیاتی شرکت ها را به صورت مرحله ای و کاربردی بررسی می کنیم.
ثبت نام در سامانه مالیاتی و سامانه مودیان
اولین گام رسمی برای ورود هر شرکت به سیستم مالیاتی کشور، ثبت نام در سامانه های مالیاتی است. این مرحله در واقع نقطه شروع تعامل شرکت با سازمان امور مالیاتی محسوب می شود.
در این مرحله اطلاعات هویتی شرکت، آدرس، نوع فعالیت، اطلاعات شرکا و ساختار حقوقی ثبت می شود. سپس شرکت به عنوان یک مودی مالیاتی شناخته شده و یک پرونده رسمی برای آن تشکیل می گردد.
با اجرای سامانه مودیان، این مرحله اهمیت بیشتری پیدا کرده است، زیرا تمامی صورتحساب ها، تراکنش ها و گزارش های مالی شرکت باید به صورت ساختارمند در این سامانه ثبت شوند. کوچک ترین اشتباه در ثبت اولیه می تواند در مراحل بعدی باعث مشکلات جدی در تطبیق اطلاعات مالیاتی شود.
تشکیل پرونده مالیاتی شرکت
پس از ثبت اولیه، شرکت باید پرونده مالیاتی خود را در اداره امور مالیاتی تشکیل دهد. این پرونده شامل تمامی اطلاعات حقوقی، مالی و فعالیتی شرکت است.
در این مرحله، نوع فعالیت اقتصادی، حوزه کاری، محل فعالیت و ساختار درآمدی شرکت به صورت رسمی ثبت می شود. همچنین مشخص می شود که شرکت در کدام گروه مالیاتی قرار می گیرد و چه تکالیفی بر عهده دارد.
نکته مهم این است که اطلاعات این پرونده باید همیشه به روز باشد. تغییر آدرس، تغییر فعالیت یا تغییر ساختار سهامداران باید در پرونده مالیاتی ثبت شود، در غیر این صورت ممکن است در زمان رسیدگی مشکلات جدی ایجاد شود.
دریافت و مدیریت کد اقتصادی
کد اقتصادی یکی از مهم ترین شناسه های مالی هر شرکت است و در تمام فعالیت های تجاری و مالی مورد استفاده قرار می گیرد.
این کد در واقع هویت مالی شرکت در سیستم مالیاتی محسوب می شود و بدون آن امکان صدور فاکتور رسمی، انجام معاملات قانونی و ثبت در سامانه های مالیاتی وجود ندارد.
مدیریت صحیح کد اقتصادی به این معناست که اطلاعات مرتبط با آن همیشه فعال، صحیح و مطابق با وضعیت واقعی شرکت باشد. هرگونه مغایرت در این بخش می تواند باعث ایجاد اختلال در فرآیندهای مالیاتی شود.
ارسال صورت معاملات فصلی
یکی از مهم ترین تکالیف دوره ای شرکت ها، ارسال صورت معاملات فصلی است. این گزارش شامل اطلاعات خرید، فروش، قراردادها و تراکنش های مهم شرکت در بازه های سه ماهه است.
هدف اصلی این گزارش، ایجاد شفافیت و امکان تطبیق اطلاعات مالی شرکت با سایر داده های ثبت شده در سیستم مالیاتی است.
در عمل، این مرحله یکی از حساس ترین بخش های امور مالیاتی محسوب می شود، زیرا هرگونه اختلاف بین صورت معاملات فصلی و سایر گزارش ها مانند اظهارنامه مالیاتی یا سامانه مودیان می تواند منجر به بررسی های دقیق تر و حتی جرائم مالیاتی شود.
به همین دلیل، دقت در ثبت اطلاعات و هماهنگی کامل میان سیستم حسابداری و گزارش های مالیاتی در این مرحله بسیار حیاتی است.
بستن حساب ها در پایان سال مالی
آخرین مرحله از چرخه مالیاتی هر شرکت، بستن حساب ها و آماده سازی برای تنظیم اظهارنامه مالیاتی است. در این مرحله تمامی حساب های درآمد، هزینه، دارایی ها و بدهی ها بررسی و نهایی می شوند.
هدف از این مرحله، ایجاد یک تصویر دقیق و واقعی از عملکرد مالی شرکت در طول سال است. این اطلاعات سپس مبنای اصلی تنظیم اظهارنامه مالیاتی اشخاص حقوقی قرار می گیرد.
در این مرحله معمولاً مواردی مانند استهلاک دارایی ها، تعدیلات حسابداری، ذخایر هزینه ها و اصلاحات نهایی انجام می شود تا صورت های مالی با واقعیت اقتصادی شرکت هماهنگ شوند.
هرگونه اشتباه در این مرحله می تواند به طور مستقیم بر میزان مالیات نهایی تأثیر بگذارد و در زمان رسیدگی مالیاتی مشکل ایجاد کند.
مراحل امور مالیاتی شرکت ها یک زنجیره به هم پیوسته است که از ثبت نام اولیه آغاز شده و تا بستن حساب ها و تنظیم اظهارنامه ادامه دارد. هر مرحله نقش مشخصی در ساختار کلی مالی شرکت دارد و ضعف در هر بخش می تواند کل سیستم را تحت تأثیر قرار دهد.
شرکت هایی که این فرآیند را به صورت ساختارمند مدیریت می کنند و از خدمات مشاوره مالیاتی استفاده می کنند، معمولاً با ریسک کمتر، شفافیت بیشتر و هزینه های مالیاتی کنترل شده تری مواجه می شوند.
اظهارنامه مالیاتی شرکت ها؛ حساس ترین مرحله امور مالیاتی
اظهارنامه مالیاتی را می توان مهم ترین و حساس ترین بخش در کل فرآیند مالیات و امور مالیاتی شرکت ها دانست. این سند در واقع خلاصه ای رسمی از عملکرد مالی یک سال شرکت است که به سازمان امور مالیاتی ارائه می شود و مبنای اصلی محاسبه مالیات قرار می گیرد.
اهمیت اظهارنامه فقط در یک فرم اداری خلاصه نمی شود؛ بلکه این سند، تصویر نهایی از عملکرد مالی، مدیریت هزینه ها، میزان شفافیت حسابداری و حتی کیفیت مدیریت شرکت را نشان می دهد. به همین دلیل، کوچک ترین اشتباه در تنظیم اظهارنامه مالیاتی می تواند پیامدهای جدی مالی و قانونی برای شرکت ایجاد کند.
در بسیاری از پرونده های مالیاتی، اختلاف اصلی میان شرکت و سازمان امور مالیاتی دقیقاً از همین مرحله آغاز می شود؛ جایی که اعداد، اسناد و گزارش ها باید کاملاً دقیق، مستند و قابل دفاع باشند.
اظهارنامه مالیاتی چیست و چرا اهمیت دارد؟
اظهارنامه مالیاتی یک گزارش رسمی است که شرکت ها در پایان سال مالی تهیه و به سازمان امور مالیاتی ارائه می کنند. این گزارش شامل درآمدها، هزینه ها، سود و زیان، دارایی ها و سایر اطلاعات مالی شرکت است.
اهمیت این سند در این است که:
- مبنای اصلی محاسبه مالیات شرکت است
- معیار بررسی صحت عملکرد مالی شرکت محسوب می شود
- در رسیدگی های مالیاتی مورد استناد قرار می گیرد
- نقش کلیدی در تعیین ریسک مالیاتی دارد
در واقع، اگر امور مالیاتی را یک سیستم در نظر بگیریم، اظهارنامه مالیاتی نقطه نهایی این سیستم و خروجی رسمی آن است.
مهلت ارسال اظهارنامه شرکت ها
یکی از مهم ترین موضوعات در حوزه اظهارنامه، زمان بندی ارسال آن است. شرکت ها موظف اند در پایان هر سال مالی و در بازه زمانی مشخص، اظهارنامه مالیاتی خود را ثبت و ارسال کنند.
تاخیر در ارسال اظهارنامه، حتی اگر اطلاعات صحیح باشد، می تواند منجر به جرائم مالیاتی شود. این جرائم معمولاً قابل توجه هستند و در برخی موارد حتی از اصل مالیات نیز اثرگذارتر می شوند.
به همین دلیل، شرکت هایی که برنامه ریزی مالی دارند، از چند ماه قبل برای تهیه و بررسی اظهارنامه اقدام می کنند و این فرآیند را به روزهای پایانی موکول نمی کنند.
مدارک و اطلاعات لازم برای تنظیم اظهارنامه
برای تنظیم صحیح اظهارنامه مالیاتی اشخاص حقوقی، صرفاً داشتن یک گزارش کلی کافی نیست. این فرآیند نیازمند مجموعه ای از اسناد دقیق و منسجم است.
مهم ترین اطلاعات مورد نیاز شامل:
- صورت های مالی شامل ترازنامه و صورت سود و زیان
- دفاتر قانونی شرکت
- اسناد خرید و فروش
- لیست حقوق و دستمزد
- گزارش های مالیاتی دوره ای
- اطلاعات مربوط به دارایی ها و بدهی ها
اگر این اسناد به صورت منظم در طول سال ثبت نشده باشند، تنظیم اظهارنامه به یک فرآیند پیچیده و پرریسک تبدیل می شود.
اشتباهات رایج در تنظیم اظهارنامه
بسیاری از مشکلات مالیاتی شرکت ها ناشی از اشتباهات تکراری در زمان تنظیم اظهارنامه است. این اشتباهات معمولاً به دلیل ضعف در سیستم حسابداری یا عدم استفاده از مشاوره مالیاتی ایجاد می شوند.
رایج ترین اشتباهات عبارت اند از:
- عدم تطابق درآمد واقعی با درآمد ثبت شده
- ثبت ناقص هزینه های قابل قبول مالیاتی
- عدم هماهنگی بین دفاتر قانونی و اظهارنامه
- نادیده گرفتن برخی درآمدهای جانبی
- استفاده از اسناد ناقص یا غیرقابل استناد
این اشتباهات ممکن است در کوتاه مدت قابل مشاهده نباشند، اما در زمان رسیدگی مالیاتی به سرعت شناسایی می شوند.
پیامدهای ارسال نکردن یا ارسال اشتباه اظهارنامه
عدم ارسال اظهارنامه یا ارسال اشتباه آن یکی از پرریسک ترین خطاهای مالیاتی برای شرکت هاست.
پیامدهای این موضوع می تواند شامل:
- جریمه های سنگین مالیاتی
- تشخیص علی الرأس مالیات
- رد دفاتر قانونی
- افزایش احتمال رسیدگی دقیق مالیاتی
- ایجاد اختلاف طولانی با سازمان امور مالیاتی
در بسیاری از موارد، هزینه اصلاح این اشتباهات بسیار بیشتر از هزینه انجام صحیح و حرفه ای اظهارنامه در ابتدا است.
اظهارنامه مالیاتی نقطه حساس و تعیین کننده در کل فرآیند امور مالیاتی شرکت هاست. کیفیت تنظیم آن مستقیماً بر میزان مالیات، ریسک های قانونی و حتی اعتبار مالی شرکت اثر می گذارد.
شرکت هایی که از ابتدا سیستم مالی منظم دارند و از خدمات مشاوره مالیاتی استفاده می کنند، معمولاً اظهارنامه ای دقیق تر، قابل دفاع تر و کم ریسک تر ارائه می دهند و در مراحل رسیدگی مالیاتی نیز با مشکلات کمتری مواجه می شوند.
جرایم مالیاتی شرکت ها و راه های قانونی کاهش یا بخشودگی
جرایم مالیاتی یکی از مهم ترین ریسک های مالی برای شرکت ها در ایران است؛ ریسکی که معمولاً نه به دلیل تخلف عمدی، بلکه به علت ضعف در مدیریت «مالیات و امور مالیاتی»، عدم آشنایی با قوانین یا تأخیر در انجام تکالیف قانونی ایجاد می شود. نکته مهم اینجاست که سازمان امور مالیاتی صرفاً به دریافت مالیات توجه ندارد، بلکه به زمان بندی، دقت اطلاعات و شفافیت گزارش ها نیز حساس است.
در بسیاری از شرکت ها، جرائم مالیاتی زمانی ایجاد می شود که فرآیندهایی مانند تنظیم اظهارنامه مالیاتی، ارسال گزارش های فصلی یا ثبت اطلاعات در سامانه ها به درستی انجام نشده باشد. همین موضوع باعث می شود حتی شرکت هایی با فعالیت سالم نیز درگیر بدهی های غیرمنتظره مالیاتی شوند.
درک ساختار جرایم مالیاتی و شناخت راه های قانونی مدیریت آن، یکی از مهم ترین مهارت هایی است که هر مدیر باید داشته باشد؛ چون این موضوع مستقیماً با نقدینگی و بقای کسب وکار در ارتباط است.
انواع جرایم مالیاتی برای شرکت ها
جرایم مالیاتی در ایران صرفاً یک نوع نیستند و بسته به نوع تخلف، شدت و اثر آن ها متفاوت هستند. این جرایم معمولاً در سه دسته کلی قابل بررسی هستند: جرایم مربوط به اظهارنامه، جرایم مربوط به گزارش دهی و جرایم مربوط به پرداخت.
در دسته اول، شرکت هایی قرار می گیرند که اظهارنامه مالیاتی اشخاص حقوقی را ارسال نمی کنند یا اطلاعات آن را ناقص ثبت می کنند. در دسته دوم، تخلفات مربوط به عدم ارسال گزارش های دوره ای مانند صورت معاملات فصلی یا اطلاعات سامانه مودیان قرار دارد. در دسته سوم نیز جرایم ناشی از تأخیر در پرداخت مالیات یا عدم تسویه به موقع بدهی ها دیده می شود.
این ساختار نشان می دهد که جرائم مالیاتی فقط به یک اشتباه محدود نیست، بلکه مجموعه ای از رفتارهای مدیریتی و حسابداری است که در طول زمان شکل می گیرد.
جریمه دیرکرد اظهارنامه و پرداخت مالیات
یکی از رایج ترین جرایم مالیاتی، جریمه ناشی از دیرکرد در ارسال اظهارنامه یا پرداخت مالیات است. در این حالت، حتی اگر اطلاعات شرکت کاملاً صحیح باشد، صرف تأخیر در ارسال می تواند منجر به جریمه شود.
این نوع جریمه معمولاً به صورت درصدی از مالیات محاسبه می شود و در برخی موارد، در صورت تکرار یا تأخیرهای طولانی، اثر قابل توجهی بر هزینه های شرکت دارد.
نکته مهم این است که این جریمه ها قابل پیشگیری هستند، نه قابل اصلاح. یعنی اگر شرکت از ابتدا برنامه ریزی مالیاتی داشته باشد، اساساً وارد این چرخه نمی شود.
جریمه عدم ارسال گزارشات فصلی
صورت معاملات فصلی یکی از ابزارهای اصلی سازمان امور مالیاتی برای کنترل تراکنش های شرکت هاست. عدم ارسال این گزارش ها یا ارسال ناقص آن ها یکی از دلایل مهم ایجاد جرایم مالیاتی است.
این گزارش ها معمولاً برای تطبیق اطلاعات خرید و فروش شرکت ها استفاده می شوند و هرگونه مغایرت بین آن ها و سایر اسناد مالی می تواند حساسیت سیستم مالیاتی را افزایش دهد.
در بسیاری از پرونده ها، مشکلات جدی مالیاتی دقیقاً از همین بخش شروع می شود، زیرا این گزارش ها نقش «کنترلی و مقایسه ای» دارند و در صورت عدم تطابق، کل ساختار مالی شرکت زیر سوال می رود.
روش های قانونی کاهش جرایم مالیاتی
کاهش جرایم مالیاتی به معنای حذف آن ها از طریق مسیر قانونی است، نه نادیده گرفتن آن ها. در سیستم مالیاتی ایران، در شرایط خاص امکان کاهش یا تعدیل جرایم وجود دارد.
یکی از مهم ترین روش ها، ارائه مستندات دقیق و قابل قبول در زمان رسیدگی مالیاتی است. اگر شرکت بتواند نشان دهد که خطا ناشی از اشتباه سیستمی یا مشکلات اجرایی بوده، امکان کاهش جرائم وجود دارد.
روش دیگر، استفاده از ظرفیت های قانونی برای اصلاح اظهارنامه یا ارائه درخواست بررسی مجدد است. در بسیاری از موارد، شرکت ها با کمک مشاوره مالیاتی می توانند فرآیند دفاعی مناسبی طراحی کنند که منجر به کاهش جرایم شود.
شرایط و فرآیند بخشودگی جرایم
بخشودگی جرایم مالیاتی یک فرآیند کاملاً قانونی است که در شرایط خاص اعمال می شود. این بخشودگی معمولاً به رفتار مالیاتی شرکت، میزان همکاری با سازمان امور مالیاتی و سوابق قبلی بستگی دارد.
شرکت هایی که سابقه تخلف ندارند، اسناد مالی منظم دارند و در فرآیند رسیدگی همکاری کامل نشان می دهند، معمولاً شانس بیشتری برای استفاده از این ظرفیت دارند.
با این حال، بخشودگی یک فرآیند تضمینی نیست و نیازمند ارائه درخواست رسمی، مستندات دقیق و گاهی پیگیری تخصصی است. به همین دلیل استفاده از خدمات مشاوره مالیاتی در این مرحله می تواند نقش تعیین کننده ای داشته باشد.
جرایم مالیاتی یکی از مهم ترین چالش های شرکت ها در حوزه مالیات و امور مالیاتی است و اغلب نتیجه ضعف در مدیریت فرآیندهای مالی است، نه تخلف عمدی. شناخت انواع جرایم، رعایت زمان بندی ها، ثبت دقیق اطلاعات و استفاده از ساختار حسابداری منظم می تواند تا حد زیادی این ریسک را کاهش دهد.
در نهایت، شرکت هایی که نگاه حرفه ای به تنظیم اظهارنامه مالیاتی و مدیریت مالی دارند، معمولاً نه تنها کمتر دچار جرایم می شوند، بلکه در صورت بروز مشکل نیز امکان دفاع و کاهش آن را دارند.
رسیدگی مالیاتی چیست و چه زمانی انجام می شود؟
رسیدگی مالیاتی یکی از مهم ترین مراحل تعامل شرکت ها با سازمان امور مالیاتی است؛ مرحله ای که در آن، اطلاعات ثبت شده توسط شرکت با اسناد، مدارک و داده های واقعی مورد بررسی و تطبیق قرار می گیرد. برخلاف تصور بسیاری از مدیران، رسیدگی مالیاتی یک فرآیند اتفاقی نیست، بلکه بخشی کاملاً برنامه ریزی شده از نظام «مالیات و امور مالیاتی» است که با هدف راستی آزمایی اطلاعات مالی شرکت ها انجام می شود.
در این مرحله، تمامی گزارش های شرکت از جمله اظهارنامه مالیاتی اشخاص حقوقی، دفاتر قانونی، صورت معاملات فصلی و اطلاعات سامانه مودیان بررسی می شود. هرگونه مغایرت یا ابهام در این داده ها می تواند منجر به مطالبه مالیات بیشتر، جریمه یا حتی ارجاع پرونده به مراحل بالاتر شود.
شناخت دقیق فرآیند رسیدگی مالیاتی به شرکت ها کمک می کند تا هم از نظر مستندسازی آماده باشند و هم بتوانند در صورت نیاز، از حقوق قانونی خود دفاع کنند.
رسیدگی مالیاتی به چه معناست؟
رسیدگی مالیاتی به فرآیندی گفته می شود که در آن سازمان امور مالیاتی صحت اطلاعات مالی یک شرکت را بررسی و ارزیابی می کند. هدف اصلی این بررسی، اطمینان از این است که درآمدها، هزینه ها و سود اعلام شده در اظهارنامه با واقعیت اقتصادی شرکت مطابقت دارد.
در این فرآیند، ممیز مالیاتی به عنوان نماینده سازمان، اسناد مالی شرکت را بررسی می کند و در صورت مشاهده اختلاف، می تواند درخواست توضیحات یا مدارک تکمیلی کند.
در واقع رسیدگی مالیاتی نوعی «ممیزی رسمی عملکرد مالی شرکت» محسوب می شود که نقش مهمی در تعیین نهایی مالیات دارد.
مراحل رسیدگی مالیاتی شرکت ها
فرآیند رسیدگی مالیاتی معمولاً به صورت مرحله ای انجام می شود و شامل چند گام اصلی است.
در مرحله اول، پرونده شرکت بر اساس اطلاعات ثبت شده در سامانه های مالیاتی انتخاب می شود. این انتخاب می تواند به صورت تصادفی یا بر اساس شاخص های ریسک انجام شود.
در مرحله بعد، ممیز مالیاتی اسناد و مدارک شرکت را درخواست می کند. این اسناد معمولاً شامل دفاتر قانونی، صورت های مالی، اسناد خرید و فروش و گزارش های مالیاتی است.
سپس تطبیق اطلاعات آغاز می شود؛ یعنی داده های اظهارنامه با اطلاعات واقعی و سایر گزارش های مالی مقایسه می گردد. در نهایت، نتیجه رسیدگی در قالب برگ تشخیص مالیات اعلام می شود.
این فرآیند در ظاهر ساده به نظر می رسد، اما در عمل یکی از حساس ترین بخش های امور مالیاتی شرکت ها محسوب می شود.
برگ تشخیص مالیات چیست؟
برگ تشخیص مالیات سندی رسمی است که پس از بررسی پرونده مالیاتی شرکت صادر می شود و میزان مالیات قابل پرداخت را تعیین می کند. این برگ در واقع نتیجه تحلیل و بررسی سازمان امور مالیاتی از وضعیت مالی شرکت است.
در این سند، ممکن است مالیات اعلام شده با مبلغی که شرکت در اظهارنامه ثبت کرده متفاوت باشد. این اختلاف معمولاً زمانی رخ می دهد که اسناد مالی ناقص باشد یا از نظر ممیز مالیاتی قابل قبول نباشد.
برگ تشخیص نقطه شروع یک مرحله مهم دیگر در فرآیند مالیاتی است؛ مرحله ای که در آن شرکت می تواند نسبت به نتیجه اعتراض یا دفاع مالیاتی انجام دهد.
تفاوت برگ تشخیص و برگ قطعی
یکی از نکات مهم در سیستم مالیاتی، تفاوت بین برگ تشخیص و برگ قطعی است.
برگ تشخیص، نتیجه اولیه بررسی سازمان امور مالیاتی است و هنوز قطعی نشده است. در این مرحله، شرکت حق اعتراض و ارائه مدارک تکمیلی دارد.
اما برگ قطعی زمانی صادر می شود که یا شرکت به نتیجه اعتراض نکند، یا اعتراض آن رد شود و فرآیند رسیدگی نهایی به پایان برسد. در این حالت، مبلغ تعیین شده لازم الاجرا است.
درک این تفاوت برای شرکت ها بسیار مهم است، زیرا بسیاری از فرصت های دفاع مالیاتی دقیقاً در فاصله بین این دو مرحله قرار دارد.
مهلت های قانونی در فرآیند رسیدگی
رسیدگی مالیاتی دارای زمان بندی مشخص و چارچوب قانونی است. پس از صدور برگ تشخیص، شرکت معمولاً یک بازه زمانی مشخص برای اعتراض دارد. اگر این مهلت از دست برود، امکان دفاع قانونی محدود می شود.
در مراحل بعدی نیز برای ارائه مدارک، پاسخ به درخواست ها و پیگیری پرونده، مهلت های مشخصی وجود دارد که عدم رعایت آن ها می تواند به ضرر شرکت تمام شود.
به همین دلیل، مدیریت زمان در فرآیند رسیدگی یکی از عوامل کلیدی موفقیت در امور مالیاتی شرکت ها محسوب می شود.
رسیدگی مالیاتی یکی از حساس ترین مراحل در کل چرخه امور مالیاتی شرکت هاست که نتیجه آن می تواند تأثیر مستقیم بر میزان مالیات نهایی داشته باشد. در این فرآیند، دقت در اسناد مالی، شفافیت گزارش ها و آمادگی برای دفاع نقش تعیین کننده دارد.
شرکت هایی که ساختار مالی منظم دارند و از خدمات مشاوره مالیاتی استفاده می کنند، معمولاً در این مرحله با ریسک کمتر و نتایج قابل دفاع تری مواجه می شوند و می توانند از حقوق قانونی خود بهتر استفاده کنند.
دفاع مالیاتی شرکت ها؛ از اعتراض تا حل وفصل پرونده
دفاع مالیاتی یکی از حساس ترین و تخصصی ترین مراحل در فرآیند «مالیات و امور مالیاتی» شرکت هاست. این مرحله زمانی آغاز می شود که شرکت نسبت به برگ تشخیص صادرشده از سوی سازمان امور مالیاتی اعتراض دارد یا احساس می کند محاسبات انجام شده با واقعیت مالی کسب وکار تطابق ندارد.
در واقع دفاع مالیاتی فقط یک اعتراض ساده نیست؛ بلکه یک فرآیند حقوقی–مالی است که در آن شرکت باید با ارائه اسناد، مدارک و استدلال های حسابداری، از وضعیت مالی خود دفاع کند. کیفیت این دفاع می تواند به طور مستقیم بر کاهش مالیات، حذف جرائم یا حتی تغییر کامل نتیجه رسیدگی تأثیر بگذارد.
بسیاری از شرکت ها به دلیل نداشتن ساختار مستندات قوی یا عدم آشنایی با قوانین، در این مرحله دچار ضررهای مالی قابل توجه می شوند. به همین دلیل استفاده از مشاوره مالیاتی در این بخش نقش کلیدی دارد.
دفاع مالیاتی چیست و چرا اهمیت دارد؟
دفاع مالیاتی فرآیندی است که طی آن شرکت به نتیجه رسیدگی مالیاتی اعتراض کرده و تلاش می کند با ارائه مدارک معتبر، میزان مالیات تعیین شده را اصلاح یا کاهش دهد.
اهمیت این مرحله در این است که:
- آخرین فرصت برای اصلاح نتیجه مالیات قبل از قطعی شدن است
- امکان کاهش مالیات یا جرائم وجود دارد
- از تضییع حقوق قانونی شرکت جلوگیری می کند
- می تواند نتیجه یک سال مالی را تغییر دهد
در بسیاری از موارد، اختلاف بین شرکت و سازمان امور مالیاتی نه به دلیل اشتباه عمدی، بلکه به دلیل تفسیر متفاوت از اسناد مالی ایجاد می شود.
چه زمانی باید به برگ تشخیص اعتراض کرد؟
اعتراض به برگ تشخیص زمانی مطرح می شود که شرکت معتقد باشد:
- درآمدها به درستی محاسبه نشده اند
- هزینه های قابل قبول مالیاتی لحاظ نشده اند
- اسناد مالی به درستی بررسی نشده اند
- یا محاسبات انجام شده با واقعیت کسب وکار تطابق ندارد
نکته مهم این است که اعتراض باید در مهلت قانونی انجام شود. از دست دادن این فرصت می تواند باعث قطعی شدن مالیات و حذف امکان دفاع شود.
مراحل قانونی اعتراض به مالیات
فرآیند اعتراض به مالیات یک مسیر چندمرحله ای دارد که به صورت رسمی در نظام مالیاتی تعریف شده است.
در مرحله اول، شرکت باید اعتراض خود را به صورت رسمی ثبت کند. سپس پرونده وارد مرحله بررسی مجدد می شود و معمولاً به هیئت های حل اختلاف مالیاتی ارجاع داده می شود.
در این جلسات، نماینده شرکت یا مشاور مالیاتی باید با ارائه مستندات دقیق، از موضع شرکت دفاع کند. نتیجه این جلسات می تواند تأیید، تعدیل یا رد کامل برگ تشخیص باشد.
اگر نتیجه همچنان مورد قبول شرکت نباشد، امکان پیگیری در مراحل بالاتر نیز وجود دارد.
مدارک مورد نیاز برای دفاع مالیاتی
قدرت دفاع مالیاتی به شدت وابسته به کیفیت اسناد و مدارک ارائه شده است. هرچه مستندات کامل تر و دقیق تر باشد، احتمال موفقیت در کاهش مالیات بیشتر خواهد بود.
مهم ترین مدارک شامل:
- دفاتر قانونی شرکت
- صورت های مالی (ترازنامه و سود و زیان)
- اسناد خرید و فروش
- قراردادهای رسمی
- گزارش های حسابداری داخلی
- اسناد پرداخت و دریافت بانکی
نکته مهم این است که این مدارک باید از ابتدا به صورت منظم و قابل استناد نگهداری شده باشند، نه اینکه فقط در زمان رسیدگی جمع آوری شوند.
اشتباهات رایج شرکت ها در دفاع مالیاتی
بسیاری از شکست های مالیاتی در مرحله دفاع، به دلیل اشتباهات مدیریتی و حسابداری رخ می دهد، نه ضعف در قانون.
رایج ترین اشتباهات عبارت اند از:
- ارائه مدارک ناقص یا غیرمنسجم
- عدم هماهنگی بین اظهارنامه و دفاتر قانونی
- تأخیر در ارائه پاسخ به سازمان امور مالیاتی
- استفاده از استدلال های غیرکارشناسی
- نداشتن استراتژی دفاعی مشخص
این اشتباهات معمولاً باعث می شود حتی پرونده های قابل دفاع نیز به نتیجه مطلوب نرسند.
نقش مشاور مالیاتی و وکیل مالیاتی در دفاع از پرونده
در پرونده های پیچیده مالیاتی، استفاده از مشاوره مالیاتی یا وکیل مالیاتی می تواند تفاوت بزرگی در نتیجه ایجاد کند.
یک مشاور حرفه ای می تواند:
- نقاط ضعف پرونده را شناسایی کند
- استراتژی دفاعی مناسب طراحی کند
- مدارک را به درستی سازماندهی کند
- در جلسات رسیدگی از شرکت دفاع کند
- و احتمال کاهش مالیات را افزایش دهد
در بسیاری از موارد، حضور یک متخصص باعث می شود فرآیند رسیدگی کوتاه تر و نتیجه نهایی قابل قبول تر باشد.
دفاع مالیاتی آخرین و یکی از مهم ترین فرصت های شرکت ها برای اصلاح نتیجه مالیاتی است. در این مرحله، دانش حسابداری، شناخت قوانین و قدرت مستندسازی نقش تعیین کننده دارند.
شرکت هایی که از ابتدا ساختار مالی منظم دارند و در کنار آن از خدمات مشاوره مالیاتی استفاده می کنند، معمولاً در این مرحله با نتایج بسیار بهتری مواجه می شوند و می توانند از حقوق قانونی خود به صورت کامل دفاع کنند.
معافیت ها، مشوق ها و هزینه های قابل قبول مالیاتی
در سیستم «مالیات و امور مالیاتی» شرکت ها، همه چیز به پرداخت مالیات ختم نمی شود. قانون گذار در کنار الزامات مالیاتی، مجموعه ای از معافیت ها، مشوق ها و قواعد مربوط به هزینه های قابل قبول مالیاتی را تعریف کرده تا کسب وکارها بتوانند در چارچوب قانون، بار مالیاتی خود را مدیریت کنند. شناخت این ظرفیت ها برای هر شرکتی که قصد بهینه سازی هزینه ها را دارد ضروری است، چون بخش قابل توجهی از مالیات پرداختی شرکت ها ناشی از عدم استفاده صحیح از همین فرصت های قانونی است.
در واقع اگر تنظیم اظهارنامه مالیاتی اشخاص حقوقی به درستی انجام شود و هزینه ها به شکل استاندارد ثبت شوند، تفاوت مالیات نهایی می تواند کاملاً محسوس باشد. اینجاست که نقش دانش مالیاتی و همچنین استفاده از مشاوره مالیاتی اهمیت پیدا می کند.
معافیت های مالیاتی شرکت ها چیست؟
معافیت مالیاتی به شرایطی گفته می شود که در آن، بخشی از درآمد یا کل فعالیت شرکت از پرداخت مالیات معاف می شود. این معافیت ها با هدف حمایت از برخی بخش های اقتصادی یا تشویق سرمایه گذاری در حوزه های خاص در نظر گرفته شده اند.
در ایران، معافیت ها معمولاً به شرایطی مانند نوع فعالیت، محل فعالیت، ساختار شرکت یا حوزه سرمایه گذاری وابسته هستند. برای مثال برخی فعالیت های تولیدی، صادراتی یا شرکت های فعال در مناطق خاص ممکن است مشمول معافیت های مالیاتی شوند.
نکته مهم این است که این معافیت ها به صورت خودکار اعمال نمی شوند؛ بلکه نیازمند ثبت صحیح اطلاعات، مستندسازی و در بسیاری از موارد، ارائه دقیق در اظهارنامه مالیاتی هستند.
هزینه های قابل قبول مالیاتی کدام اند؟
یکی از مهم ترین ابزارهای کاهش مالیات شرکت ها، شناخت و ثبت صحیح هزینه های قابل قبول مالیاتی است. این هزینه ها به آن دسته از مخارجی گفته می شود که سازمان امور مالیاتی آن ها را در محاسبه سود مشمول مالیات می پذیرد.
به زبان ساده، هرچه هزینه های قابل قبول بیشتری به درستی ثبت شود، سود مشمول مالیات کمتر خواهد شد.
برخی از مهم ترین هزینه های قابل قبول شامل:
- حقوق و دستمزد کارکنان
- بیمه تأمین اجتماعی
- اجاره محل فعالیت
- هزینه های اداری و عمومی
- هزینه حمل ونقل و لجستیک
- هزینه های تبلیغات و بازاریابی
- خدمات مشاوره ای و تخصصی
- استهلاک دارایی های ثابت
اما نکته مهم این است که صرف پرداخت هزینه کافی نیست؛ بلکه این هزینه ها باید دارای اسناد معتبر، قرارداد رسمی یا مدارک قابل استناد باشند.
مشوق های مالیاتی برای برخی فعالیت ها
مشوق های مالیاتی ابزارهایی هستند که دولت برای حمایت از برخی فعالیت های اقتصادی در نظر می گیرد. این مشوق ها می توانند به شکل کاهش نرخ مالیات، تعویق پرداخت یا شرایط ویژه محاسبه مالیات باشند.
معمولاً این مشوق ها در حوزه هایی مانند تولید، صادرات، فناوری، نوآوری و توسعه کسب وکارهای خاص اعمال می شوند. هدف اصلی آن ها افزایش سرمایه گذاری و رشد اقتصادی در بخش های کلیدی است.
شرکت هایی که از این مشوق ها آگاه هستند و ساختار مالی خود را مطابق آن تنظیم می کنند، معمولاً هزینه مالیاتی بسیار کمتری نسبت به سایر شرکت ها پرداخت می کنند.
چطور به صورت قانونی مالیات کمتری پرداخت کنیم؟
کاهش مالیات به صورت قانونی به معنای استفاده از ظرفیت های موجود در قوانین است، نه دور زدن آن ها. این فرآیند کاملاً وابسته به مدیریت صحیح اسناد مالی و آشنایی با ساختار «مالیات و امور مالیاتی» است.
مهم ترین روش های قانونی شامل:
- ثبت کامل و دقیق هزینه های قابل قبول
- استفاده از معافیت های قانونی
- مستندسازی صحیح قراردادها و پرداخت ها
- برنامه ریزی مالیاتی در طول سال
- تنظیم اصولی اظهارنامه مالیاتی اشخاص حقوقی
در عمل، شرکت هایی که این موارد را به صورت سیستماتیک اجرا می کنند، نه تنها مالیات کمتری پرداخت می کنند، بلکه در زمان رسیدگی نیز با ریسک بسیار کمتری مواجه می شوند.
معافیت ها، مشوق ها و هزینه های قابل قبول مالیاتی، ابزارهای قانونی مهمی برای مدیریت مالیات شرکت ها هستند. استفاده درست از این ظرفیت ها می تواند تأثیر مستقیمی بر کاهش هزینه های مالیاتی و بهبود جریان نقدی شرکت داشته باشد.
در نهایت، موفقیت در این بخش وابسته به دو عامل کلیدی است: شناخت دقیق قوانین و اجرای منظم آن ها در ساختار حسابداری شرکت. به همین دلیل استفاده از خدمات مشاوره مالیاتی برای بسیاری از کسب وکارها یک انتخاب استراتژیک محسوب می شود، نه صرفاً یک خدمت جانبی.
اشتباهات رایج مدیران در امور مالیاتی شرکت ها
بسیاری از مشکلاتی که شرکت ها در حوزه «مالیات و امور مالیاتی» با آن مواجه می شوند، نتیجه پیچیدگی قوانین نیست، بلکه ناشی از تصمیم ها و خطاهای مدیریتی قابل پیشگیری است. در واقع بخش بزرگی از جرائم مالیاتی، اختلافات با سازمان امور مالیاتی و حتی افزایش غیرواقعی مالیات، به دلیل اشتباهاتی رخ می دهد که در فرآیندهای روزمره شرکت تکرار می شوند.
نکته مهم این است که این اشتباهات معمولاً به صورت تدریجی اثر می گذارند و در زمان تنظیم اظهارنامه مالیاتی اشخاص حقوقی یا رسیدگی مالیاتی خود را نشان می دهند. به همین دلیل بسیاری از شرکت ها زمانی متوجه مشکل می شوند که اصلاح آن هزینه بر یا حتی غیرممکن شده است.
در ادامه مهم ترین خطاهای رایج مدیران در امور مالیاتی را بررسی می کنیم.
نداشتن سیستم حسابداری منظم
یکی از بنیادی ترین اشتباهات شرکت ها، نبود یک سیستم حسابداری ساختارمند است. بسیاری از کسب وکارها هنوز ثبت مالی را به صورت پراکنده یا غیرسیستمی انجام می دهند و همین موضوع باعث ایجاد مغایرت های جدی در گزارش های مالیاتی می شود.
وقتی اطلاعات مالی به صورت منظم ثبت نشود:
- هزینه ها ناقص ثبت می شوند
- درآمدها دقیق قابل ردیابی نیستند
- دفاتر قانونی با واقعیت اقتصادی تطابق ندارند
در چنین شرایطی، حتی ساده ترین فرآیند مانند تنظیم اظهارنامه مالیاتی نیز با خطا همراه خواهد بود.
بی توجهی به مهلت های قانونی
یکی از پرهزینه ترین اشتباهات در امور مالیاتی، از دست دادن مهلت های قانونی است. سازمان امور مالیاتی برای هر تکلیف مالیاتی زمان مشخصی تعیین کرده و عدم رعایت این زمان بندی ها معمولاً منجر به جرائم قطعی می شود.
این مهلت ها شامل:
- ارسال اظهارنامه مالیاتی
- ارسال گزارش های فصلی
- پرداخت مالیات های دوره ای
- ثبت اطلاعات در سامانه های مالیاتی
بی توجهی به این زمان ها حتی اگر با نیت یا سهل انگاری ساده باشد، می تواند هزینه های سنگینی برای شرکت ایجاد کند.
عدم مستندسازی هزینه ها
یکی از مهم ترین اصول در «مالیات و امور مالیاتی» مستندسازی کامل هزینه هاست. بسیاری از شرکت ها هزینه های واقعی دارند اما به دلیل نداشتن مدارک معتبر، این هزینه ها در فرآیند رسیدگی مالیاتی پذیرفته نمی شوند.
برای اینکه یک هزینه قابل قبول مالیاتی محسوب شود، باید:
- دارای فاکتور یا قرارداد رسمی باشد
- در دفاتر قانونی ثبت شده باشد
- قابل اثبات در رسیدگی مالیاتی باشد
در غیر این صورت، این هزینه ها از نظر سازمان امور مالیاتی قابل پذیرش نیستند و همین موضوع باعث افزایش مالیات نهایی می شود.
اعتماد به افراد غیرمتخصص
یکی از اشتباهات رایج مدیران، سپردن امور مالیاتی به افراد غیرمتخصص یا کم تجربه است. امور مالیاتی یک حوزه کاملاً تخصصی است که نیاز به دانش به روز، تجربه عملی و آشنایی با قوانین دارد.
استفاده از افراد غیرمتخصص می تواند منجر به:
- تنظیم اشتباه اظهارنامه مالیاتی اشخاص حقوقی
- عدم استفاده از معافیت های قانونی
- افزایش ریسک جرائم مالیاتی
- ضعف در دفاع مالیاتی
در بسیاری از موارد، هزینه اصلاح این اشتباهات بسیار بیشتر از استفاده اولیه از خدمات مشاوره مالیاتی است.
عدم استفاده از مشاوره مالیاتی حرفه ای
یکی از اشتباهات استراتژیک در مدیریت شرکت ها، نادیده گرفتن نقش مشاوره مالیاتی است. بسیاری از مدیران تصور می کنند امور مالیاتی صرفاً یک وظیفه حسابداری است، در حالی که این حوزه نیازمند تحلیل، برنامه ریزی و شناخت دقیق قوانین است.
مشاوره مالیاتی می تواند به شرکت کمک کند تا:
- ریسک های مالیاتی را قبل از وقوع شناسایی کند
- ساختار مالی بهینه تری ایجاد کند
- از ظرفیت های قانونی کاهش مالیات استفاده کند
- در زمان رسیدگی مالیاتی آماده تر باشد
نادیده گرفتن این ابزار حرفه ای، در بسیاری از شرکت ها منجر به پرداخت هزینه های غیرضروری می شود.
اشتباهات مدیریتی در امور مالیاتی معمولاً ساده اما پرهزینه هستند. نبود سیستم حسابداری منظم، عدم رعایت زمان بندی ها، مستندسازی ناقص، استفاده از افراد غیرمتخصص و بی توجهی به مشاوره مالیاتی از مهم ترین عواملی هستند که می توانند وضعیت مالی شرکت را به طور جدی تحت تأثیر قرار دهند.
شرکت هایی که این خطاها را کنترل می کنند، معمولاً با ثبات مالی بیشتری فعالیت می کنند و در فرآیندهای مالیاتی نیز با کمترین ریسک مواجه می شوند.
چه زمانی برون سپاری امور مالیاتی منطقی تر است؟
برون سپاری امور مالیاتی یکی از تصمیم های مهم مدیریتی در شرکت هاست که می تواند تأثیر مستقیم بر دقت مالی، کاهش ریسک و مدیریت هزینه ها داشته باشد. برخلاف تصور رایج، برون سپاری فقط برای شرکت های بزرگ نیست؛ بلکه در بسیاری از موارد، کسب وکارهای کوچک و متوسط نیز زمانی به این مدل نیاز پیدا می کنند که پیچیدگی «مالیات و امور مالیاتی» از توان داخلی آن ها فراتر می رود.
در واقع، زمانی که حجم تراکنش ها افزایش پیدا می کند یا حساسیت های مالیاتی بیشتر می شود، استفاده از تیم های تخصصی یا شرکت خدمات مالیاتی می تواند یک انتخاب استراتژیک باشد، نه صرفاً یک گزینه جایگزین.
نشانه هایی که می گوید شرکت شما نیاز به مشاور مالیاتی دارد
برخی نشانه ها در عملکرد مالی شرکت وجود دارد که نشان می دهد مدیریت داخلی دیگر برای امور مالیاتی کافی نیست.
از جمله:
- افزایش حجم تراکنش های مالی و پیچیده تر شدن ثبت ها
- وجود مغایرت بین دفاتر حسابداری و گزارش های مالیاتی
- عدم اطمینان از صحت تنظیم اظهارنامه مالیاتی اشخاص حقوقی
- نگرانی از جرائم مالیاتی یا رسیدگی های سنگین
- نداشتن فرد متخصص در داخل سازمان برای امور مالیاتی
وقتی این نشانه ها به صورت همزمان ظاهر می شوند، معمولاً ریسک مالیاتی شرکت افزایش پیدا کرده و نیاز به مداخله تخصصی جدی تر می شود.
مزایای برون سپاری امور مالیاتی برای شرکت ها
برون سپاری امور مالیاتی مزایای متعددی دارد که فراتر از صرفه جویی در زمان است.
مهم ترین مزایا شامل:
- کاهش خطاهای حسابداری و مالیاتی
- افزایش دقت در تنظیم اظهارنامه ها و گزارش ها
- دسترسی به تخصص به روز در قوانین مالیاتی
- کاهش ریسک جرائم و اختلافات مالیاتی
- تمرکز مدیران بر توسعه کسب وکار به جای امور اجرایی مالی
در بسیاری از شرکت ها، برون سپاری باعث شده فرآیندهای مالی از حالت واکنشی به حالت برنامه ریزی شده تبدیل شود.
تفاوت استخدام حسابدار با استفاده از خدمات شرکت حسابداری
یکی از تصمیم های مهم در مدیریت مالی، انتخاب بین استخدام حسابدار داخلی یا استفاده از خدمات شرکت حسابداری است.
در استخدام حسابدار داخلی:
- کنترل مستقیم بر فرآیندها وجود دارد
- اما وابستگی به یک فرد خاص افزایش می یابد
- هزینه های ثابت حقوق و مزایا ایجاد می شود
در مقابل، استفاده از شرکت خدمات حسابداری:
- دسترسی به یک تیم تخصصی فراهم می شود
- ریسک خطای فردی کاهش می یابد
- خدمات متنوع تری مانند مشاوره مالیاتی و رسیدگی ارائه می شود
در عمل، بسیاری از شرکت ها مدل ترکیبی را انتخاب می کنند تا هم کنترل داخلی داشته باشند و هم از تخصص بیرونی بهره ببرند.
فرآیند همکاری با تیم خدمات مالیاتی
برون سپاری موفق زمانی اتفاق می افتد که فرآیند همکاری شفاف و ساختارمند باشد. معمولاً همکاری با یک تیم خدمات مالیاتی در چند مرحله انجام می شود.
ابتدا وضعیت فعلی شرکت از نظر مالی و مالیاتی بررسی می شود تا نقاط ضعف و ریسک ها مشخص شود. سپس ساختار ثبت اطلاعات، گزارش دهی و فرآیند تنظیم اظهارنامه مالیاتی به صورت دقیق تعریف می شود.
در ادامه، تیم مالیاتی وارد اجرای عملیات روزمره مانند ثبت اسناد، بررسی گزارش ها و آماده سازی اظهارنامه ها می شود. در نهایت نیز در صورت نیاز، خدمات مشاوره مالیاتی و دفاع در برابر رسیدگی ها ارائه خواهد شد.
این ساختار باعث می شود شرکت ها یک سیستم مالی پایدار و قابل کنترل داشته باشند.
برون سپاری امور مالیاتی زمانی منطقی می شود که پیچیدگی عملیات مالی از توان مدیریت داخلی فراتر برود یا ریسک های مالیاتی افزایش پیدا کند. در چنین شرایطی، استفاده از تیم های تخصصی می تواند هم دقت فرآیندها را افزایش دهد و هم هزینه های ناشی از خطا را کاهش دهد.
در نهایت، هدف اصلی برون سپاری این نیست که کنترل از دست مدیر خارج شود، بلکه ایجاد یک سیستم مالی دقیق تر، حرفه ای تر و کم ریسک تر است.
سوالات متداول مدیران درباره امور مالیاتی شرکت ها (FAQ)
در این بخش به مهم ترین پرسش هایی پاسخ داده می شود که مدیران شرکت ها معمولاً درباره «مالیات و امور مالیاتی» مطرح می کنند. این سوالات به صورت کاربردی انتخاب شده اند تا دید دقیق تری نسبت به فرآیندهای مالیاتی، ریسک ها و الزامات قانونی ایجاد کنند.
اگر اظهارنامه مالیاتی شرکت ارسال نشود چه اتفاقی می افتد؟
عدم ارسال اظهارنامه مالیاتی یکی از جدی ترین تخلفات در نظام مالیاتی محسوب می شود. در این حالت، سازمان امور مالیاتی می تواند بر اساس اطلاعات موجود یا برآورد خود، مالیات شرکت را به صورت علی الرأس تعیین کند.
این موضوع معمولاً منجر به:
- افزایش قابل توجه مالیات قابل پرداخت
- حذف برخی معافیت های قانونی
- اعمال جرائم سنگین عدم تسلیم اظهارنامه
- افزایش احتمال رسیدگی های دقیق تر در آینده
به همین دلیل، ارسال به موقع و دقیق اظهارنامه مالیاتی اشخاص حقوقی یکی از مهم ترین وظایف هر شرکت است.
آیا شرکت های زیان ده هم باید مالیات پرداخت کنند؟
در حالت کلی، اگر شرکت در یک سال مالی زیان واقعی داشته باشد و این موضوع به درستی در اسناد و اظهارنامه مالیاتی ثبت شود، مالیات بر درآمد به آن تعلق نمی گیرد.
اما نکته مهم این است که:
- زیان باید مستند و قابل اثبات باشد
- دفاتر قانونی باید شفاف و منطبق با واقعیت باشند
- گزارش ها نباید دارای مغایرت یا ابهام باشند
در غیر این صورت، سازمان امور مالیاتی ممکن است بخشی از زیان را نپذیرد و مالیات بر اساس اصلاحات محاسبه شود.
مالیات علی الرأس چیست؟
مالیات علی الرأس زمانی تعیین می شود که سازمان امور مالیاتی به دلیل نقص در اسناد یا عدم ارائه اظهارنامه، نتواند درآمد واقعی شرکت را به درستی محاسبه کند.
در این حالت، مالیات بر اساس قرائن، اطلاعات موجود و برآورد کارشناسی تعیین می شود، نه بر اساس دفاتر رسمی شرکت.
این روش معمولاً:
- هزینه مالیاتی شرکت را افزایش می دهد
- امکان اعتراض را محدودتر می کند
- نشان دهنده ضعف در سیستم حسابداری یا ثبت اطلاعات است
آیا امکان تقسیط مالیات وجود دارد؟
بله، در بسیاری از موارد شرکت ها می توانند درخواست تقسیط مالیات بدهند. این موضوع به شرایط مالی شرکت، میزان بدهی و نظر سازمان امور مالیاتی بستگی دارد.
تقسیط مالیات معمولاً زمانی پذیرفته می شود که:
- شرکت توان پرداخت یکجای مالیات را نداشته باشد
- درخواست به صورت رسمی و مستند ارائه شود
- سابقه مالیاتی شرکت قابل قبول باشد
این امکان می تواند فشار نقدینگی را در شرکت ها به طور قابل توجهی کاهش دهد.
چگونه می توان از جرائم مالیاتی جلوگیری کرد؟
پیشگیری از جرائم مالیاتی بیشتر از آنکه یک اقدام مقطعی باشد، یک فرآیند مدیریتی است. شرکت هایی که ساختار مالی منظم دارند، معمولاً کمتر دچار جرائم می شوند.
مهم ترین راهکارها عبارت اند از:
- ثبت دقیق و منظم اسناد مالی
- رعایت مهلت های قانونی ارسال گزارش ها
- استفاده از مشاوره مالیاتی حرفه ای
- هماهنگی بین حسابداری و اظهارنامه مالیاتی
- بررسی دوره ای وضعیت مالیاتی شرکت
در عمل، ترکیب این موارد می تواند ریسک جرائم مالیاتی را به حداقل برساند.
سوالات متداول نشان می دهد که بیشتر چالش های مدیران در حوزه امور مالیاتی به سه موضوع اصلی برمی گردد: عدم آگاهی از قوانین، ضعف در مستندسازی و تأخیر در انجام تکالیف قانونی. با شناخت این موارد و استفاده از ساختار مالی منظم، می توان بخش بزرگی از ریسک های مالیاتی را کنترل کرد.
جمع بندی + مسیر پیشنهادی برای مدیریت صحیح امور مالیاتی شرکت ها
مدیریت امور مالیاتی برای شرکت ها فقط یک وظیفه اداری نیست، بلکه یک سیستم تصمیم سازی مالی است که مستقیماً بر سود، نقدینگی و حتی بقای کسب وکار اثر می گذارد. همان طور که در بخش های مختلف این راهنما بررسی شد، «مالیات و امور مالیاتی» مجموعه ای از فرآیندهای به هم پیوسته است که از ثبت اولیه اطلاعات شروع می شود و تا دفاع مالیاتی و رسیدگی های سازمان امور مالیاتی ادامه دارد.
شرکت هایی که این مسیر را به صورت ساختارمند مدیریت می کنند، معمولاً نه تنها با ریسک های کمتر مواجه می شوند، بلکه امکان استفاده بهتر از معافیت ها، مشوق ها و ظرفیت های قانونی را نیز دارند. در مقابل، نبود سیستم منظم مالیاتی می تواند باعث جرائم، اختلافات مالی و افزایش غیرضروری هزینه ها شود.
چک لیست سریع مدیریت امور مالیاتی شرکت ها
برای داشتن یک ساختار مالیاتی سالم، رعایت چند اصل کلیدی ضروری است:
- ثبت منظم و دقیق اسناد مالی در طول سال
- به روزرسانی مستمر اطلاعات در سامانه های مالیاتی
- آماده سازی مستندات برای تنظیم اظهارنامه مالیاتی اشخاص حقوقی
- بررسی دوره ای گزارش های فصلی و مالی
- استفاده از هزینه های قابل قبول مالیاتی به صورت مستند
- کنترل زمان بندی ارسال گزارش ها و اظهارنامه ها
این موارد پایه ای ترین عناصر یک سیستم مالیاتی حرفه ای هستند.
پیشنهاد مسیر عملی برای مدیران
اگر بخواهیم یک مسیر عملی و قابل اجرا برای مدیریت بهتر امور مالیاتی شرکت ها ارائه کنیم، این مسیر شامل سه مرحله اصلی است:
در مرحله اول، شرکت باید یک سیستم حسابداری منظم و قابل اعتماد ایجاد کند تا تمام تراکنش های مالی به درستی ثبت شوند.
در مرحله دوم، لازم است فرآیندهای مالیاتی مانند ارسال گزارش ها، تنظیم اظهارنامه و مدیریت دفاتر قانونی به صورت دوره ای و برنامه ریزی شده انجام شود.
در مرحله سوم، استفاده از خدمات مشاوره مالیاتی یا همکاری با متخصصان این حوزه می تواند ریسک خطا را کاهش داده و از ظرفیت های قانونی برای بهینه سازی مالیات استفاده کند.
این مسیر باعث می شود مدیریت مالیاتی از حالت واکنشی به یک فرآیند پیشگیرانه و هوشمند تبدیل شود.
اگر شرکت ها به دنبال کاهش ریسک های مالیاتی، بهینه سازی فرآیندهای حسابداری و استفاده صحیح از ظرفیت های قانونی هستند، استفاده از خدمات تخصصی می تواند یک تصمیم کاملاً استراتژیک باشد.
مشاوره مالیاتی حرفه ای کمک می کند تا:
- ساختار مالی شرکت دقیق تر و شفاف تر شود
- ریسک جرائم مالیاتی کاهش یابد
- اظهارنامه ها با دقت بیشتری تنظیم شوند
- و فرآیند دفاع مالیاتی در صورت نیاز با قدرت بیشتری انجام شود
در نهایت، هدف اصلی مدیریت صحیح امور مالیاتی، ایجاد یک سیستم پایدار و قابل کنترل برای رشد امن کسب وکار است.
